 admin
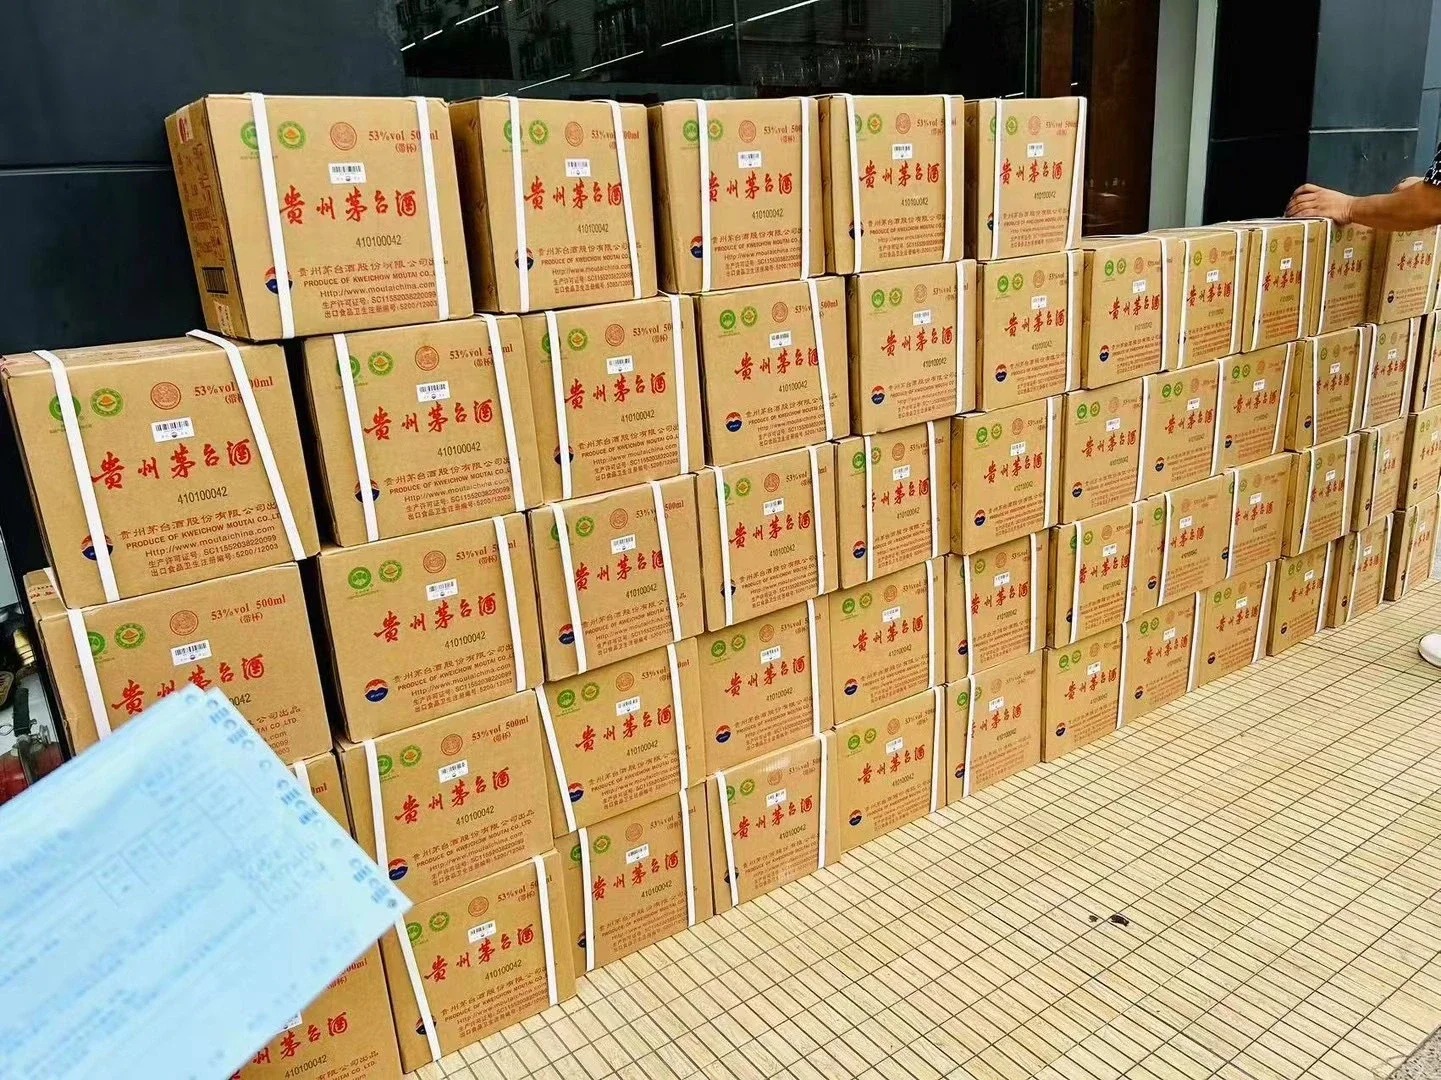
在酒文化盛行的今天,茅台酒作为中国白酒的代表,越来越受到企业的青睐。不少公司在经营过程中,尤其是在商务招待和员工福利中,选择申购茅台酒。然而,涉及到会计的记录和处理,很多人可能会感到困惑。那么,如何正确记录公司申购茅台酒的会计分录呢?
茅台酒的会计分录概述
在企业的会计处理中,任何一项支出都必须进行准确的记录,包括购买茅台酒所产生的费用。通常来说,申购茅台酒的会计分录主要涉及到以下几个方面:
- 购买时的费用确认
- 进货的相关税费处理
- 存货管理与调拨
- 最终的费用核算
具体的会计分录处理
当公司决定申购茅台酒时,首先要做的就是进行费用确认。假设你购买了价值10万元的茅台酒,相关的会计分录如下:
借:存货(茅台酒) 100,000
贷:银行存款 100,000
这个分录表明公司用银行存款支付了购买茅台酒的费用,存货增加了相应的价值。
税费的处理
在购买茅台酒的过程中,可能会涉及到增值税的处理。一般来说,茅台酒的购买会产生增值税,这部分税费也需要准确记录。假设这次购买的茅台酒包含了13%的增值税,那么相关的会计分录如下:
借:存货(茅台酒) 88,496.08
借:应交税费—增值税进项税额 11,503.92
贷:银行存款 100,000
在这个分录中,存货的价值按照不含税金额来记录,而应交税费的部分则单独列出,为后续的报税做准备。
存货管理与调拨
购买的茅台酒在会计上被视为存货,企业需要根据实际使用情况进行管理和调拨。如果企业将茅台酒用于商务招待或其他福利,需进行相应的费用分配和记录。比如,当企业使用了一部分茅台酒用于招待客户时,相关的会计分录将是:
借:管理费用(商务招待费) 50,000
贷:存货(茅台酒) 50,000
这表明公司已将部分存货转为费用,减少了存货的数量,同时增加了相关费用的支出。
总结
在企业申购茅台酒的过程中,准确的会计分录是不可或缺的。这不仅关系到企业的财务透明,也影响到税务的合规性。希望通过本文的分享,能够帮助各位在处理茅台酒申购时的会计分录时更加得心应手。记得,良好的会计习惯是企业长久发展的基石,无论是大企业还是小公司,都应重视这一点。